Renta opp til 4,5 prosent: Du har to måneder på deg
Har du to millioner i boliglån, blir det rundt 415 kroner dyrere i måneden. Men bankene bruker to måneder på å skru opp renta – og den tiden kan du bruke til å forhandle.
Dette koster hevingen nå
Rentehevingen på 0,25 prosentpoeng slår rett inn på boliglånet ditt, forutsatt at banken din følger etter slik de fleste normalt gjør:
- 1,5 millioner kroner i lån: rundt 310 kroner mer i måneden (ca. 245 kroner etter skattefradrag)
- 2 millioner kroner i lån: rundt 415 kroner mer i måneden (ca. 325 kroner etter skattefradrag)
- 3 millioner kroner i lån: rundt 625 kroner mer i måneden (ca. 490 kroner etter skattefradrag)
- 4 millioner kroner i lån: rundt 835 kroner mer i måneden (ca. 650 kroner etter skattefradrag)
Tallene stemmer godt overens med det både Nettavisens egen rentekalkulator og forbrukerøkonom Magne Gundersen i SpareBank 1 har regnet ut for tilsvarende låneeksempler, ifølge Nettavisen og DinSide.
Du har to måneder på deg
Ifølge Magne Gundersen kommer ikke den økte renta på kontoutskriften din med det samme.
– Du har to måneder på deg, sier han til DinSide, og viser til at bankene normalt trenger den tiden før de justerer boliglånsrenta tilsvarende.
Rådet hans er å bruke ventetiden aktivt: gå gjennom husholdningsbudsjettet, se hvor du eventuelt kan kutte i forbruket, og – ikke minst – undersøke om du kan forhandle renta ned før den økte kostnaden slår inn for fullt.
Lønner seg å forhandle – eller bytte bank
Her har Forbrukerrådet et klart råd til alle med boliglån: ta kontakt med banken din nå.
– Be om en god forklaring og begrunn kravet ditt med betalingsevne og betalingsvilje, sier direktør Mette Fossum i Forbrukerrådet.
Har du vært lojal kunde i banken din i mange år, er det ifølge Forbrukerrådet ekstra grunn til å ta den telefonen: forskning viser at kunder med langvarig kundeforhold i snitt betaler 0,2 prosentpoeng høyere rente enn nye kunder.
Regnestykkene Forbrukerrådet viser til er tydelige:
- Har du et boliglån på 4 millioner kroner, sparer du 20 000 kroner i året for hver 0,5 prosentpoeng du klarer å forhandle ned renta.
- Får du renta ned fra for eksempel 5,5 til 5 prosent, sparer du nesten 450 000 kroner totalt over en nedbetalingstid på 30 år.
Forbrukerrådets finansportal lar deg sammenligne boliglånsrenter og bytte bank digitalt – ifølge rådet kan det i seg selv være nok til at din egen bank matcher et bedre tilbud.
Kan bli tøft for de mest gjeldstyngede – rett før jul
Ikke alle rammes likt. Forbrukerrådet peker på at renteoppgangen fra mai først nå for alvor merkes hos mange, og at effekten av torsdagens heving trolig kommer rett før julehandelen tar til i november.
Rådet advarer samtidig om at antallet tvangssalg av bolig har økt i takt med renteoppgangen, og frykter at det vil fortsette. Har du havnet i betalingsvansker, minner Forbrukerrådet om at banken din har plikt til dialog og bistand – og at tvangssalg skal være siste utvei, ikke det første banken griper til.
Kan bli 1 300 kroner dyrere
Norges Bank tror ikke dette blir den siste hevingen. I den ferske pengepolitiske rapporten anslår banken at den gjennomsnittlige boliglånsrenta vil fortsette opp mot 5,6 prosent mot slutten av neste år, før den gradvis faller mot underkant av 5 prosent i 2029. Skulle boliglånsrenta stige de resterende 0,4 prosentpoengene, kan det bety:
- 1,5 millioner kroner i lån: rundt 500 kroner mer i måneden (ca. 390 kroner etter skattefradrag)
- 2 millioner kroner i lån: rundt 665 kroner mer i måneden (ca. 520 kroner etter skattefradrag)
- 3 millioner kroner i lån: rundt 1 000 kroner mer i måneden (ca. 780 kroner etter skattefradrag)
- 4 millioner kroner i lån: rundt 1 335 kroner mer i måneden (ca. 1 040 kroner etter skattefradrag)
Så mye faller den mot 2029
Går det som Norges Bank selv tror, kommer til gjengjeld en lettelse etter hvert. Faller boliglånsrenta til underkant av 5 prosent i 2029, kan det bety en besparelse på:
- 1,5 millioner kroner i lån: rundt 750 kroner mindre i måneden
- 2 millioner kroner i lån: rundt 1 000 kroner mindre i måneden
- 3 millioner kroner i lån: rundt 1 500 kroner mindre i måneden
- 4 millioner kroner i lån: rundt 2 000 kroner mindre i måneden
Ekspertene er uenige om toppen er nådd
Ifølge E24 er ikke alle bankøkonomer like sikre på at 4,5 prosent blir toppen. Sjeføkonom Frank Jullum i Danske Bank mener rentetoppen trolig er nådd, og venter ingen nye rentekutt før sommeren 2028. Sjefstrateg Nils Kristian Knudsen i Handelsbanken er mer usikker, og peker på at Norges Banks egen rentebane åpner for at renta kan stige videre til 4,75 prosent innen sommeren.
Siste fra Halllo!
Ikke alle økonomer mener hevingen var nødvendig i utgangspunktet. Sjeføkonom Jan Ludvig Andreassen i Eika Gruppen trodde på forhånd at renta ville holdes uendret. Han mener likevel at kostnaden for folk flest er overkommelig:
– Her er det bare å droppe en middag på byen, sier han til Nettavisen.
Ingen rask lettelse i sikte
Uansett hvem som får rett i rentetopp-diskusjonen, er alle enige om at det blir en stund til renta kommer nevneverdig ned. Ifølge Nettavisens gjennomgang av Norges Banks rentebane er det ikke priset inn et rentekutt med full sikkerhet før september 2028 – to år frem i tid.
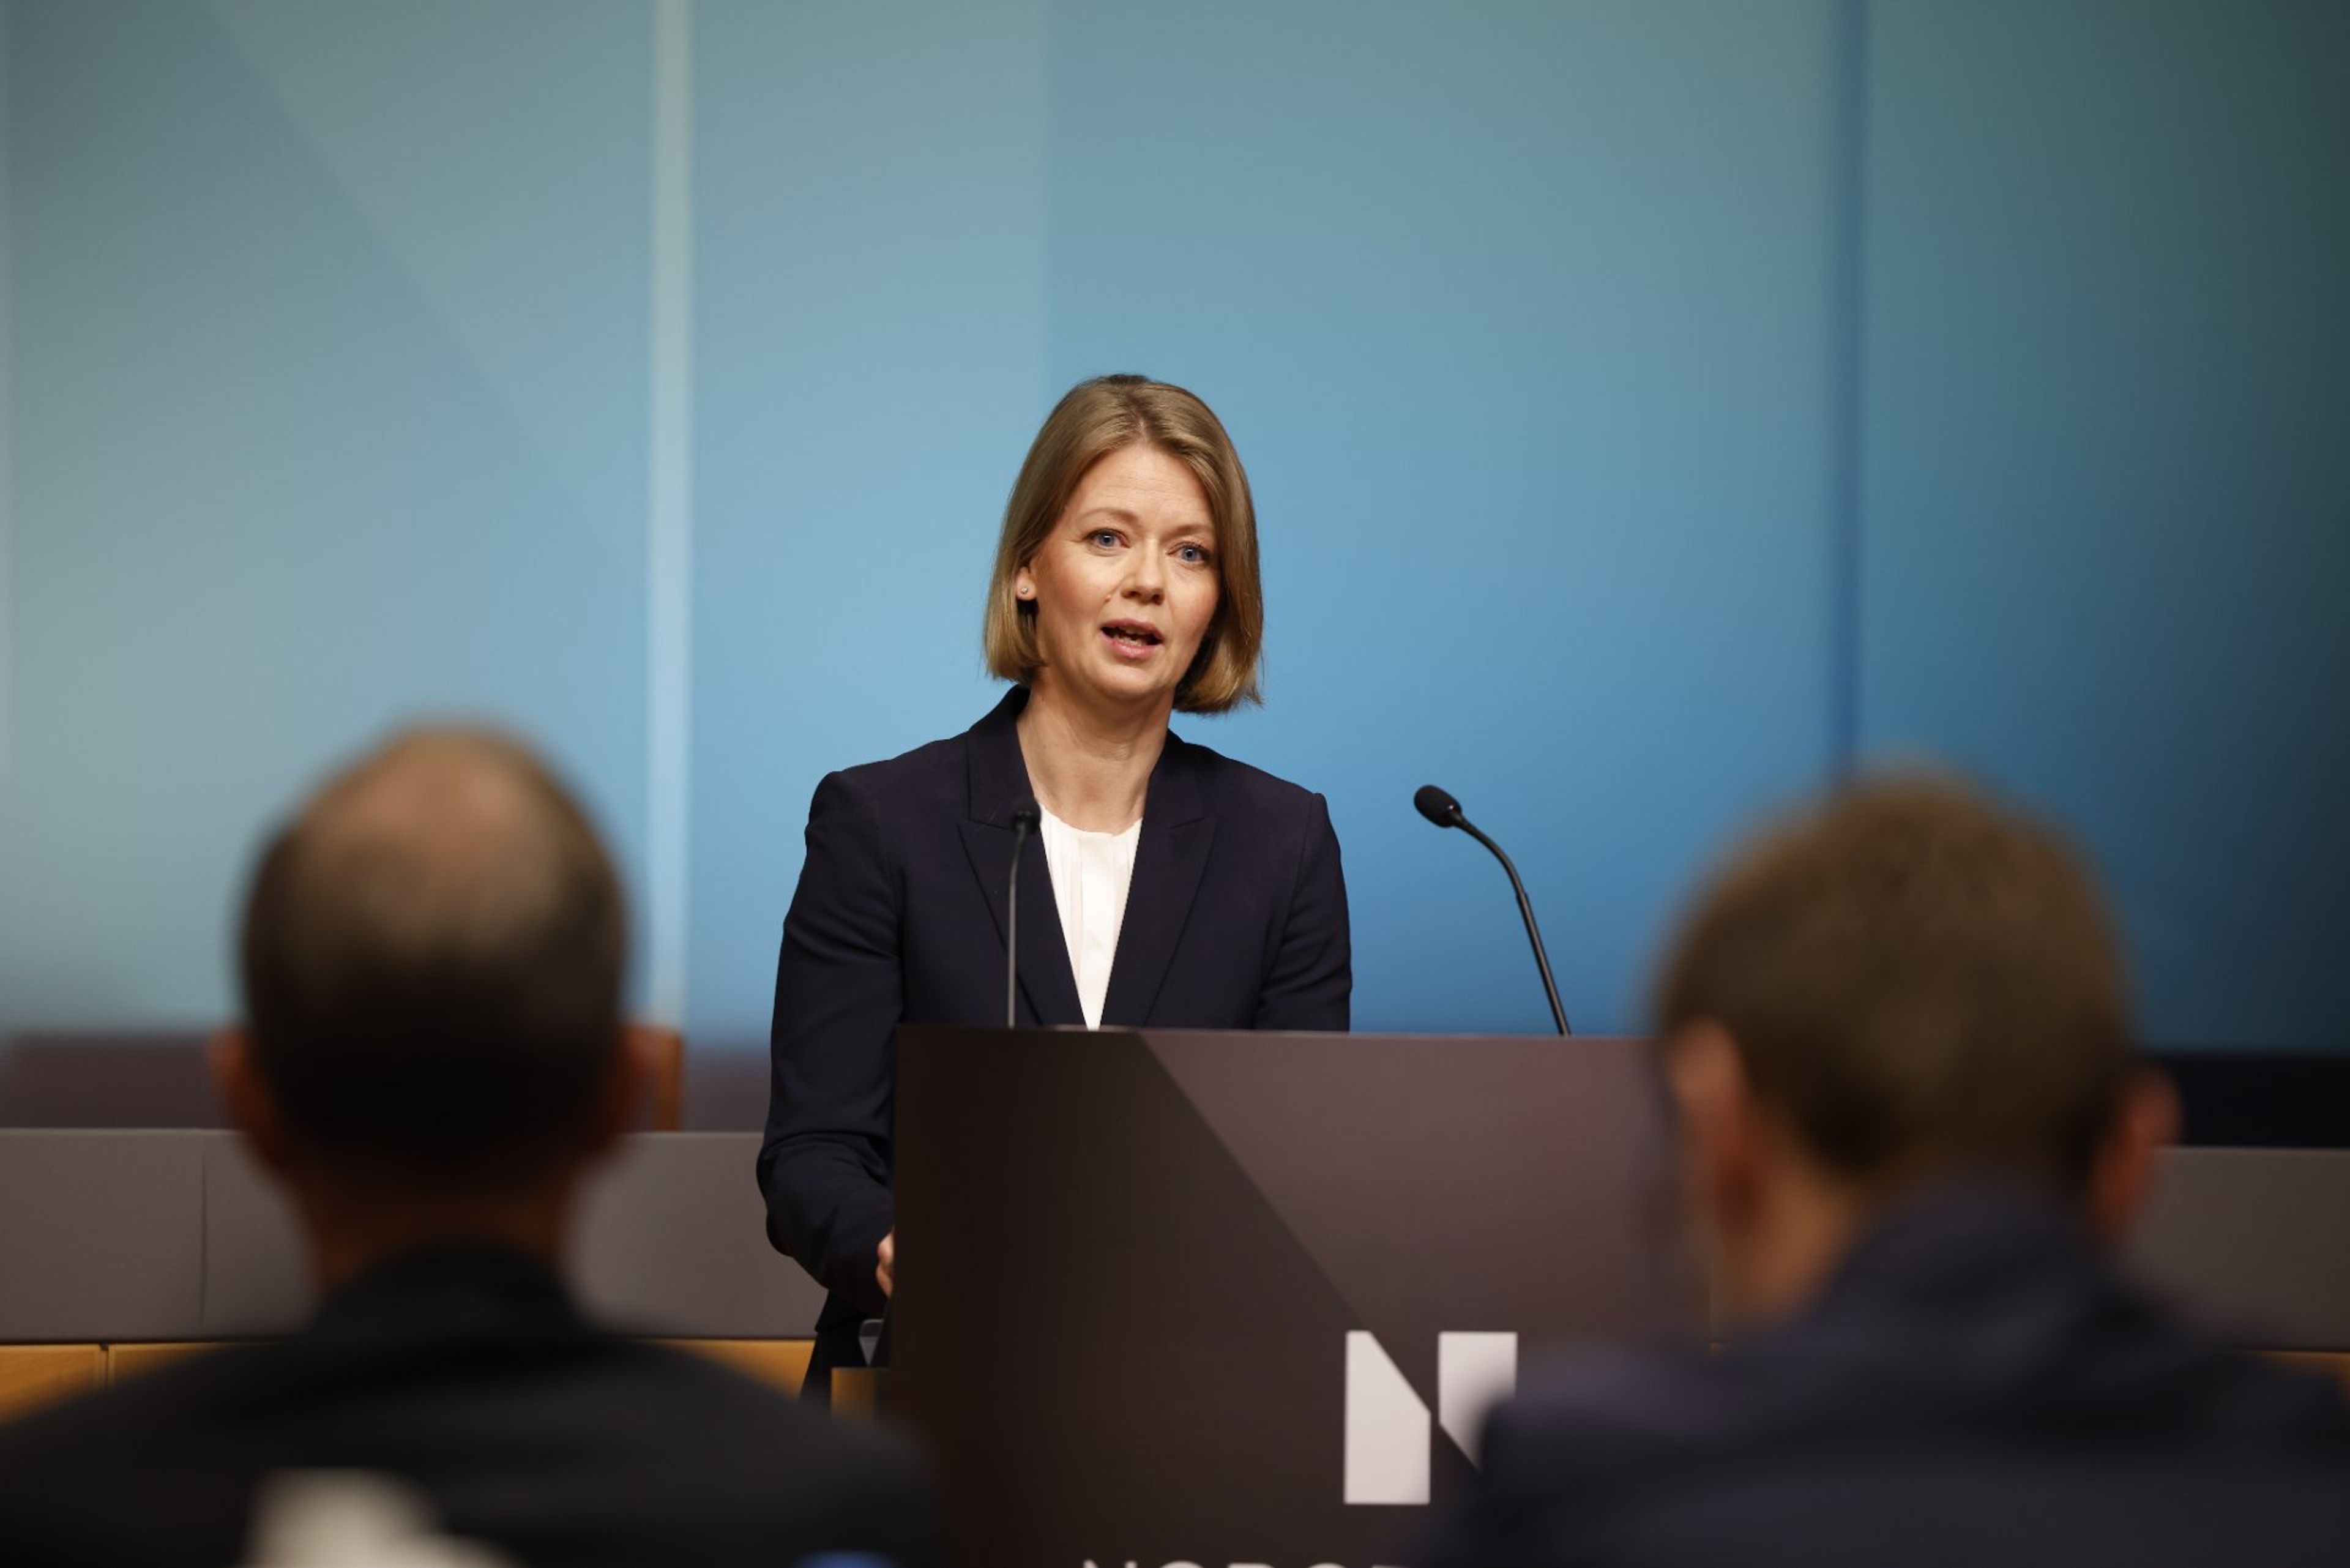
– Trolig vil det være behov for å holde renten oppe en tid fremover, og komiteen er forberedt på å sette renten videre opp dersom det blir nødvendig for å få prisveksten tilbake til målet på 2 prosent innen rimelig tid, sier sentralbanksjef Ida Wolden Bache.
Kronen styrket seg for øvrig noe rett etter rentebeslutningen, ifølge E24 – noe som isolert sett kan gjøre importvarer og utenlandsreiser marginalt billigere den nærmeste tiden.
Lønna vokser mer enn prisene
Selv med dyrere lån mener Norges Bank at de fleste vil sitte igjen med bedre råd. Banken anslår at lønningene i år øker med 4,4 prosent, mens prisene (KPI) øker med 3,3 prosent.
– Går det som vi nå tror, vil lønningene øke mer enn prisene og de fleste vil få bedre råd i årene fremover, også når vi tar hensyn til renteutgiftene, sa Wolden Bache på pressekonferansen.
Kan påvirke byggebransjen lokalt
Norges Bank peker på at boligbyggingen nasjonalt fortsatt er lav, og at høyere rente demper nybyggingen ytterligere på kort sikt.
Norges Eiendomsmeglerforbund har uttalt at rentehevinger rammer særlig boligsektoren og husholdninger med høy gjeld, mens andre deler av økonomien holder aktiviteten oppe.
Norges Bank gir ikke egne tall for Drammen og Eiker, men en fortsatt svak byggenæring nasjonalt kan også prege aktiviteten og sysselsettingen i den lokale byggebransjen.
Kort oppsummert: gå gjennom budsjettet, ring banken og krev en begrunnelse for renta di, og sammenlign tilbud på Forbrukerrådets finansportal. Neste rentebeslutning kommer 5. november.
Kilder: Norges Bank (pressemelding, begrunnelse for rentebeslutningen, Pengepolitisk rapport 3/2026, pressekonferanse 24. september) er primærkilde. Sekundærkilder: E24, Forbrukerrådet, Nettavisen og DinSide/Dagbladet Børsen. Regnestykkene er forenklede eksempler basert på Norges Banks anslag for gjennomsnittlig boliglånsrente og tall gjengitt hos Nettavisen og DinSide, og tar ikke hensyn til avdrag, individuelle lånevilkår eller nøyaktig timing for når den enkelte bank justerer renta.
Om denne artikkelen
Denne artikkelen er skrevet av redaksjonen. Vi strever for å være så nøyaktige som mulig, men feil kan oppstå.
Har du et tips?
Vi vil gjerne høre fra deg
Har du sett noe interessant, eller har du en historie du mener vi bør skrive om? Send oss et tips – stort eller lite. Du kan også være anonym.